Domain weltende.de kaufen?
Wir ziehen mit dem Projekt
weltende.de um.
Sind Sie am Kauf der Domain
weltende.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain weltende.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Lexware Office Buchhaltung & BerichteDie Online-Buchhaltungssoftware lexoffice gibt es in drei Versionen. Das Maximal-Paket lexoffice Buchhaltung & Berichte richtet sich an den Analysten, der Wege des Geldes genau verfolgt. Die Antworten auf unternehmerische Fragen sind in den Daten, sagt der Analyst und stellt die Weichen. lexoffice zeigt, wo sich das Hinschauen lohnt. Der Steuerberater übernimmt die Bilanz zum Jahresabschluss. nutzbar für 1 Gewerbe / Firma Zugriff für mehrere Benutzer / Mitarbeiter Zugriff für Steuerberater möglich Angebote & Rechnungen schreiben Online-Banking mit Zahlungsabgleich Mobil arbeiten auf Smartphone & Tablet Kassenbuch & Offene Posten Umsatzsteuer-Voranmeldung Elstern Zusammenfassende Meldung Elstern Gewinn-und-Verlust-Rechnung (GuV) Einnahmen-Überschuss-Rechnung (EÜR) Abschreibungen (Anlagegüter verwalten) lexoffice bietet Ihnen die Möglichkeit mehrere Be...214,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
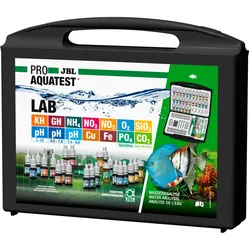
JBL Testlab, Testkoffer für Süßwasser-AnalysenGesundes Aquarium mit naturnahen Verhältnissen Die richtigen Wasserwerte im Aquarium hängen vom Fischbesatz und den vorhandenen Pflanzen ab. Auch wenn das Wasser klar aussieht, kann es belastet sein. Bei schlechten Werten können Krankheiten oder Algen im Aquarium entstehen. Für ein gesundes Aquarium mit naturnahen Verhältnissen ist eine regelmäßige Kontrolle und Anpassung der Wasserwerte wichtig. Mit JBL Wassertests können Sie alle relevanten Wasserwerte schnell, einfach und sehr präzise bestimmen. Folgende Tests sind im Testkoffer enthalten: pH-Test: Säuregehalt des Wassers von 3,0 bis 10 pH-Test: Säuregehalt des Wassers von 6,0 bis 7,6 pH-Test: Säuregehalt des Wassers von 7,4 bis 9,0 O2-Test: Bestimmung des Sauerstoffgehalts GH-Test: Bestimmung der Gesamthärte KH-Test: pH-Stabilität des Wassers (Karbonathärte) PO4-Test: Bestimmung des Phosphatgehalts (Algenursache und Pflanzennährstoff) Test NH4 / NH3: Anzeige von ungiftigem Ammonium, Feststellung des giftigen Ammoniaks über Tabelle NO2-Test: Bestimmung der für Fische giftigen Stickstoffverbindung Nitrit NO3-Test: Bestimmung des Nitratgehalts (Algenursache und Pflanzennährstoff) Fe-Test: Bestimmung des Eisengehalts zur Düngekontrolle Cu-Test: Tödliches Schwermetall für Wirbellose. Auch wichtig zum Einstellen der therapeutischen Dosis von Medikamenten SiO2-Test: Bestimmung der Silikate (Kieselsäure) als Kieselalgenursache Zur Ermittlung des CO2 Gehaltes genügt das Messen von pH und KH. Aus diesen beiden Werten ergibt sich der CO2 Gehalt des Wassers, der dann der beigelegten Tabelle entnommen werden kann.95,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
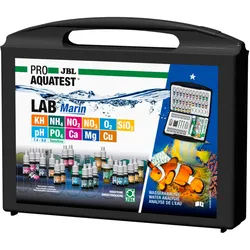
JBL Testlab Marin, Testkoffer für Meerwasser-AnalysenMessen statt Raten: Verschaffen Sie sich regelmäßig einen Überblick, ob alle wichtigen Wasserwerte Ihres Meerwasseraquariums okay sind oder ob Handlungsbedarf besteht, um Werte zu korrigieren, die sich in die falsche Richtung entwickeln. Wenn Probleme auftauchen (kranke Fische, Wirbellose wachsen nicht, Algenprobleme) sind Wasseranalysen eigentlich der einzige Weg, den Ursachen auf den Grund zu gehen! Sobald Sie mit Hilfe der Tests die Ursache ausfindig gemacht haben, könne Sie diese gezielt beheben. Folgende Tests sind im Testkoffer enthalten: pH-Test: Säuregehalt des Wassers von 7,4 bis 9,0 O2-Test: Bestimmung des Sauerstoffgehalts KH-Test: pH-Stabilität des Wassers (Karbonathärte) PO4-Test: Bestimmung des Phosphatgehalts (Algenursache und Pflanzennährstoff) Test NH4 / NH3: Anzeige von ungiftigem Ammonium, Feststellung des giftigen Ammoniaks über Tabelle NO2-Test: Bestimmung der für Fische giftigen Stickstoffverbindung Nitrit NO3-Test: Bestimmung des Nitratgehalts (Algenursache) Cu-Test: Tödliches Schwermetall für Wirbellose. Auch wichtig zum Einstellen der therapeutischen Dosis von Medikamenten SiO2-Test: Bestimmung der Silikate (Kieselsäure) als Kieselalgenursache Ca-Test: Bestimmung des Kalziumgehaltes in Meerwasseraquarien. Sollte für gesundes Korallenwachstum zwischen 400 und 440 mg/l liegen Mg-Ca-Test: Bestimmung des Magnesium- und Kalziumgehaltes in Meerwasseraquarien. Der Magnesiumgehalt sollte zwischen 1200 und 1600 mg/l liegen. Bei der Durchführung wird erst der Mg-Gehalt getestet und dann der Ca-Gehalt. Anschließend wird der Wert des Ca-Gehaltes vom Mg-Gehalt subtrahiert und das ist dann der wirkliche Mg-Gehalt des Wassers.95,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
100 professionelle HintergründeHintergründe ganz einfach austauschen! Für vielfältige Anlässe bietet Ihnen diese Sammlung Hintergründe, die Sie einfach einfügen und Ihrem Bild ganz schnell eine neue Atmosphäre und Thematik geben können. Aus den Themengebieten: Landschaften, z.B. Wälder, Wiesen, Berge, Strand, Landstraßen Urbane Motive, z.B. Türaufgänge, Wände, Autos Lebhaft, elegant oder abenteuerlich Neutrale Szenen19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Buchhaltung & BerichteDie Online-Buchhaltungssoftware lexoffice gibt es in drei Versionen. Das Maximal-Paket lexoffice Buchhaltung & Berichte richtet sich an den Analysten, der Wege des Geldes genau verfolgt. Die Antworten auf unternehmerische Fragen sind in den Daten, sagt der Analyst und stellt die Weichen. lexoffice zeigt, wo sich das Hinschauen lohnt. Der Steuerberater übernimmt die Bilanz zum Jahresabschluss. nutzbar für 1 Gewerbe / Firma Zugriff für mehrere Benutzer / Mitarbeiter Zugriff für Steuerberater möglich Angebote & Rechnungen schreiben Online-Banking mit Zahlungsabgleich Mobil arbeiten auf Smartphone & Tablet Kassenbuch & Offene Posten Umsatzsteuer-Voranmeldung Elstern Zusammenfassende Meldung Elstern Gewinn-und-Verlust-Rechnung (GuV) Einnahmen-Überschuss-Rechnung (EÜR) Abschreibungen (Anlagegüter verwalten) lexoffice bietet Ihnen die Möglichkeit mehrere Be...214,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
JBL Testlab, Testkoffer für Süßwasser-AnalysenGesundes Aquarium mit naturnahen Verhältnissen Die richtigen Wasserwerte im Aquarium hängen vom Fischbesatz und den vorhandenen Pflanzen ab. Auch wenn das Wasser klar aussieht, kann es belastet sein. Bei schlechten Werten können Krankheiten oder Algen im Aquarium entstehen. Für ein gesundes Aquarium mit naturnahen Verhältnissen ist eine regelmäßige Kontrolle und Anpassung der Wasserwerte wichtig. Mit JBL Wassertests können Sie alle relevanten Wasserwerte schnell, einfach und sehr präzise bestimmen. Folgende Tests sind im Testkoffer enthalten: pH-Test: Säuregehalt des Wassers von 3,0 bis 10 pH-Test: Säuregehalt des Wassers von 6,0 bis 7,6 pH-Test: Säuregehalt des Wassers von 7,4 bis 9,0 O2-Test: Bestimmung des Sauerstoffgehalts GH-Test: Bestimmung der Gesamthärte KH-Test: pH-Stabilität des Wassers (Karbonathärte) PO4-Test: Bestimmung des Phosphatgehalts (Algenursache und Pflanzennährstoff) Test NH4 / NH3: Anzeige von ungiftigem Ammonium, Feststellung des giftigen Ammoniaks über Tabelle NO2-Test: Bestimmung der für Fische giftigen Stickstoffverbindung Nitrit NO3-Test: Bestimmung des Nitratgehalts (Algenursache und Pflanzennährstoff) Fe-Test: Bestimmung des Eisengehalts zur Düngekontrolle Cu-Test: Tödliches Schwermetall für Wirbellose. Auch wichtig zum Einstellen der therapeutischen Dosis von Medikamenten SiO2-Test: Bestimmung der Silikate (Kieselsäure) als Kieselalgenursache Zur Ermittlung des CO2 Gehaltes genügt das Messen von pH und KH. Aus diesen beiden Werten ergibt sich der CO2 Gehalt des Wassers, der dann der beigelegten Tabelle entnommen werden kann.95,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
JBL Testlab Marin, Testkoffer für Meerwasser-AnalysenMessen statt Raten: Verschaffen Sie sich regelmäßig einen Überblick, ob alle wichtigen Wasserwerte Ihres Meerwasseraquariums okay sind oder ob Handlungsbedarf besteht, um Werte zu korrigieren, die sich in die falsche Richtung entwickeln. Wenn Probleme auftauchen (kranke Fische, Wirbellose wachsen nicht, Algenprobleme) sind Wasseranalysen eigentlich der einzige Weg, den Ursachen auf den Grund zu gehen! Sobald Sie mit Hilfe der Tests die Ursache ausfindig gemacht haben, könne Sie diese gezielt beheben. Folgende Tests sind im Testkoffer enthalten: pH-Test: Säuregehalt des Wassers von 7,4 bis 9,0 O2-Test: Bestimmung des Sauerstoffgehalts KH-Test: pH-Stabilität des Wassers (Karbonathärte) PO4-Test: Bestimmung des Phosphatgehalts (Algenursache und Pflanzennährstoff) Test NH4 / NH3: Anzeige von ungiftigem Ammonium, Feststellung des giftigen Ammoniaks über Tabelle NO2-Test: Bestimmung der für Fische giftigen Stickstoffverbindung Nitrit NO3-Test: Bestimmung des Nitratgehalts (Algenursache) Cu-Test: Tödliches Schwermetall für Wirbellose. Auch wichtig zum Einstellen der therapeutischen Dosis von Medikamenten SiO2-Test: Bestimmung der Silikate (Kieselsäure) als Kieselalgenursache Ca-Test: Bestimmung des Kalziumgehaltes in Meerwasseraquarien. Sollte für gesundes Korallenwachstum zwischen 400 und 440 mg/l liegen Mg-Ca-Test: Bestimmung des Magnesium- und Kalziumgehaltes in Meerwasseraquarien. Der Magnesiumgehalt sollte zwischen 1200 und 1600 mg/l liegen. Bei der Durchführung wird erst der Mg-Gehalt getestet und dann der Ca-Gehalt. Anschließend wird der Wert des Ca-Gehaltes vom Mg-Gehalt subtrahiert und das ist dann der wirkliche Mg-Gehalt des Wassers.95,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
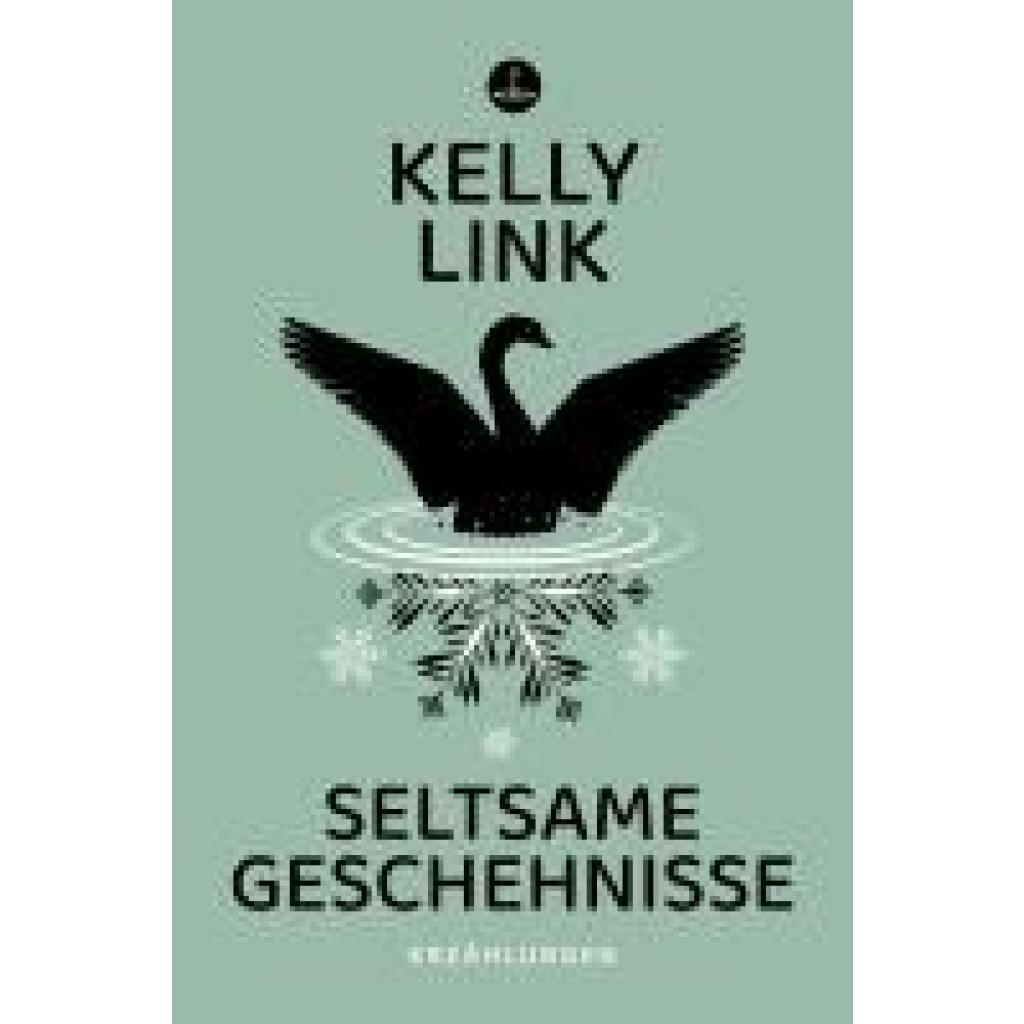
Link, Kelly: Seltsame GeschehnisseSeltsame Geschehnisse , Ein Toter schreibt an seine geliebte Frau, deren Namen er vergessen hat. Zwei Kinder halten sich mit ihren spielerischen Reimen das Grauen eines Gespensterhauses vom Leib. Die Ermittlungen im Fall eines stepptanzenden Bankräubers führen direkt in die Unterwelt. In diesen elf Erzählungen begegnen wir Diktatoren und Außerirdischen, besuchen einen apokalyptischen Schönheitswettbewerb und lernen zwei Frauen namens Louise kennen. Als Kelly Links erste Storysammlung Seltsame Geschehnisse zu Beginn des neuen Jahrtausends erschien, hielt die literarische Welt den Atem an. Diese Autorin verlieh dem magischen Realismus neue Dimensionen! Jede einzelne ihrer märchenhaften Geschichten ist auf unvergleichliche Weise seltsam und skurril, provokativ und überwältigend. Inzwischen, fast ein Vierteljahrhundert später, gehört Kelly Link längst zu den Großen der angloamerikanischen Literatur. Ihre Werke sind Schullektüre, und sie beeinflusst weiterhin ganze Generationen von Schriftstellerinnen. Es ist Zeit, dass auch die deutschsprachige Welt sie entdeckt. , Umbausätze > Elektro- & Hybridautoteile , Erscheinungsjahr: 20250318, Titel der Reihe: Carcosa##, Autoren: Link, Kelly, Übersetzung: Hallmann, Maike, Seitenzahl/Blattzahl: 291, Keyword: Beziehungen; Bora Chung; Erzählungen; Familie; Geistergeschichten; Geschlechterverhältnisse; Horror; Hugo Award; Isabel Allende; Jorge Luis Borges; Kindheit; Magischer Realismus; Märchen; Märchen neu erzählt; Nebula Award; Phantastik; USA; World Fantasy Award; postmodern, Fachschema: Horror / Romane, Erzählungen, Heftromane, Fachkategorie: Horrorliteratur und Übernatürliches~Familienleben~Belletristik: allgemein und literarisch, Warengruppe: HC/Belletristik/Science Fiction/Fantasy, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 130, Höhe: 20, Gewicht: 354, Produktform: Kartoniert,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.